Virtuaalinen kieltolaki: kun alkoholivero ohjaa ostokset rajan taa
Suomalainen ei ole lopettanut alkoholin ostamista, vaikka kotimainen myynti on laskenut. Osa kaupasta on vain siirtynyt matkustajatuontiin ja ulkomaisiin verkkokauppoihin. Kun verotus kasvattaa Suomessa ja ulkomailla myydyn pullon hintaeroa, valtion pitäisi katsoa myös, kuinka monta litraa jää kokonaan Suomen veropohjan ulkopuolelle. Onko alkoholiveron jatkuva korottaminen tullut pisteeseen, jossa se alkaa toimia omia tavoitteitaan vastaan?
Hinta ohjaa kulutusta, mutta Suomessa myös sitä, mistä ostetaan
WHO:n tutkimusnäyttö on vahvaa: alkoholin hinnan ja kulutuksen välillä on johdonmukaisesti negatiivinen yhteys. WHO:n teknisessä käsikirjassa hintajouston keskimääräiseksi tasoksi on tuoreiden meta-analyysien perusteella arvioitu noin −0,5 lyhyellä aikavälillä ja noin −0,8 pidemmällä aikavälillä. Kyse on väestötason tutkimustuloksesta, ei ennusteesta juuri Suomen tulevasta kulutuksesta.
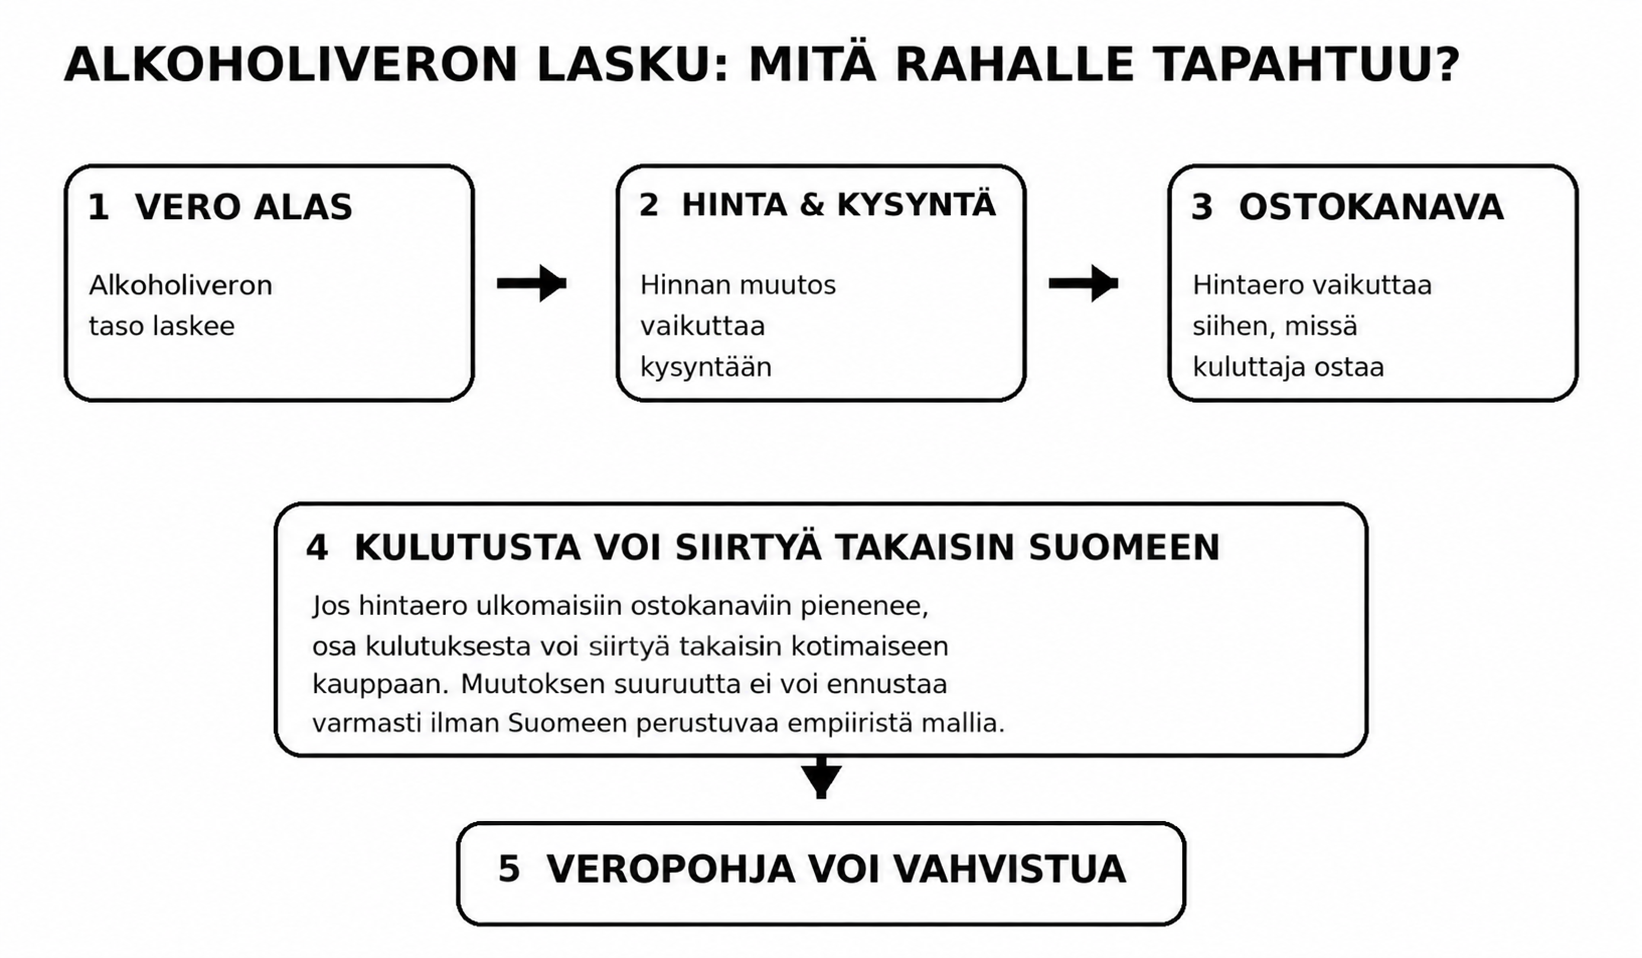
Suomen kaltaisessa pienessä, avoimessa taloudessa yleinen hintajousto ei kuitenkaan yksin vastaa olennaiseen kysymykseen: missä alkoholi ostetaan? Hintajousto kertoo kysynnän reaktiosta hinnanmuutokseen, mutta ei sitä, tapahtuuko muutos suomalaisessa vähittäiskaupassa, ravintolassa, matkustajatuonnissa vai ulkomaisessa verkkokaupassa. Suomalainen voi jättää kalliin pullon ostamatta Suomesta ilman, että hän jättää sen ostamatta ylipäätään.
WHO tunnistaa itsekin rajat ylittävän kaupan alkoholiverotuksen ongelmaksi: rajat ylittävä kauppa eli cross-border trade voi vaikeuttaa veropolitiikkaa, vaikka verojen alentaminen ei automaattisesti ratkaise rajakaupan ongelmia. WHO:n tekninen käsikirja korostaa, että alkoholiveropolitiikkaa pitäisi tarkastella kunkin maan oman markkinarakenteen ja verohallinnon toimintaympäristön kautta.
Tässä on alkoholiverokeskustelun olennainen ero: WHO seuraa, miten hinta vaikuttaa kulutukseen ja haittoihin. Suomen valtiontalouden näkökulmasta pitäisi katsoa myös, miten hinta vaikuttaa siihen, missä alkoholi ostetaan ja missä siitä maksetaan veroa.
Vuosi 2004 opetti: alkoholivero ei elä tyhjiössä
Suomen historiasta löytyy poikkeuksellisen kiinnostava esimerkki siitä, mitä tapahtuu, kun alkoholiveroja lasketaan samaan aikaan, kun rajat ylittävän ostamisen edellytykset muuttuvat.
Vuonna 2004 alkoholijuomien valmisteveroja alennettiin keskimäärin 33 prosenttia: väkevien vero aleni 44 prosenttia, välituotteiden 40 prosenttia, viinien 10 prosenttia ja oluen 32 prosenttia. Alkon vähittäismyyntihinnat laskivat keskimäärin noin 22 prosenttia. Myöhemmässä tutkimuksessa vuoden 2004 tapausta onkin käsitelty Suomen luonnollisena alkoholipoliittisena kokeena.
Veronalennus ei kuitenkaan vienyt Suomea lähellekään Viron hintatasoa, sillä samana vuonna EU-maista tulevien matkustajien alkoholituonnin määrälliset rajoitukset poistuivat ja Viro liittyi Euroopan unioniin. Rajat ylittävä alkoholikauppa kasvoi voimakkaasti, ja muutos näkyi nopeasti tilastoissa:
Alkoholin kokonaiskulutus kasvoi noin 10 %
Tilastoitu kulutus kasvoi noin 6,5 %
Tilastoimaton kulutus kasvoi noin 25 %
Matkustajatuonti kasvoi lähes 70 %
Alkon myynti kasvoi 10,3 % ja vähittäismyynti kokonaisuutena 8,8 %
Ravintoloiden anniskelumyynti sen sijaan väheni 3,8 %
Vuoden 2004 tärkein opetus on: kulutuksen, kotimaisen myynnin ja ulkomailta ostamisen muutokset tapahtuivat samassa markkinassa samanaikaisesti. Kuluttajan päätösvalinnoissa ei ollut vain se, ostaako hän alkoholia, vaan myös se, mistä hän sen ostaa.
Vuotta 2004 ei voi käyttää suorana kaavana sille, mitä tuleva veronalennus tekisi verotuotolle. Samaan aikaan muuttuivat myös matkustajatuonnin säännöt ja Suomen asema suhteessa Viroon, joten tapahtumia ei pidä tulkita puhtaana verokokeena. Silti kokemus antaa vahvan historiallisen esimerkin siitä, että alkoholivero ei elä tyhjiössä: hinta vaikuttaa kulutukseen, mutta avoimessa taloudessa se vaikuttaa myös siihen, missä kuluttaja tekee ostoksensa.
Verotuotto ja Laffer-käyrä: mitä vuosi 2004 kertoi valtiolle?
Veronalennuksen vaikutuksesta valtion verotuottoon ei pidä tehdä liian pitkälle menevää johtopäätöstä ilman empiiristä mallia. Vuonna 2004 alkoholijuomaveron tuotto oli valtion tilinpäätöksessä noin 1,364 miljardia euroa vuonna 2003 ja noin 1,071 miljardia euroa vuonna 2004. Tilastokeskus totesi tuolloin tuoton pudonneen odotetusti.
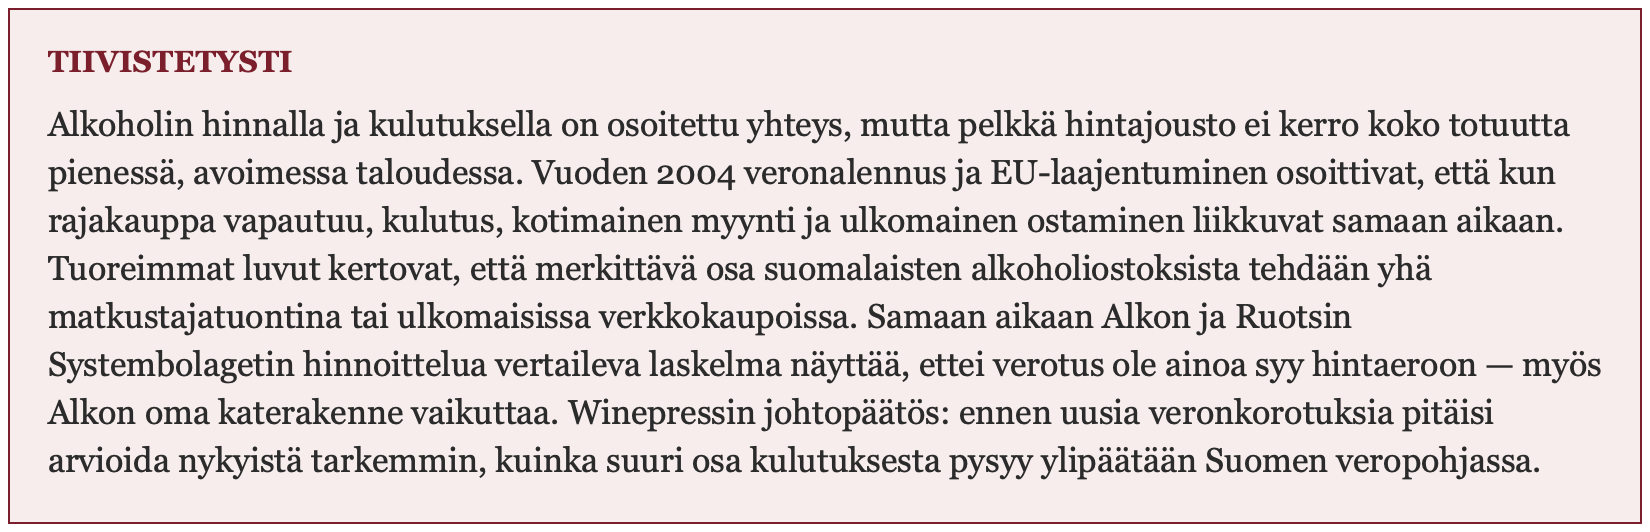
Tämä on tärkeä vastine Laffer-ajattelulle. Laffer-käyrä tarjoaa taloudellisen mahdollisuuden sille, että liian korkea vero voi pienentää veropohjaa niin paljon, että verotuotto alkaa laskea, mutta se ei ilman aineistoon perustuvaa arviointia kerro, missä Suomen alkoholiverotuksen mahdollinen huippukohta sijaitsee. Keskeiseksi kysymykseksi nouseekin: pitäisikö verotuksen vaikutusta kotimaiseen veropohjaan ja ulkomaille siirtyvään ostamiseen arvioida nykyistä tarkemmin ennen uusia veronkorotuksia?
Kuinka paljon ostoksia karkaa rajan taa juuri nyt?
THL:n vuoden 2024 virallisen tilaston mukaan matkustajatuonnin ja ulkomaisten verkkokauppaostojen yhteenlaskettu määrä oli 52,1 miljoonaa litraa juomia eli 5,3 miljoonaa litraa 100-prosenttisena alkoholina mitattuna. Tilastoimaton kulutus väheni tuolloin lähes kymmenen prosenttia vuodesta 2023.
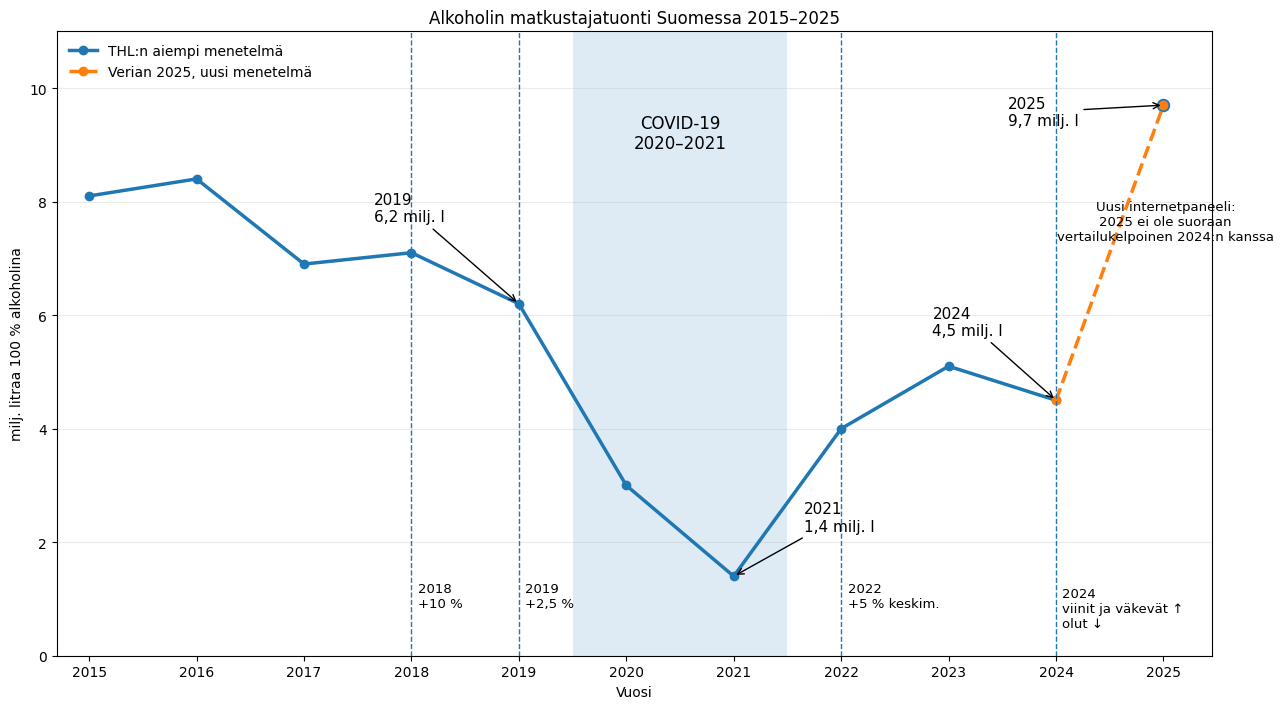
Vuodelta 2025 THL ei julkaissut vastaavaa virallista vuositasoa, koska tiedonkeruumenetelmä vaihtui puhelinhaastatteluista internetpaneeliin. Eri menetelmillä saatuja vuosien 2024 ja 2025 tuloksia ei voida käyttää suoraan muutoksen arviointiin. Verianin uuden menetelmän aineistossa ulkomaiset ostot kuitenkin näyttävät huomattavasti suuremmilta kuin vanhassa mittauksessa: KKV:n vuonna 2025 julkaisemassa lausunnossa Verianin aineistoon perustuviksi tammi–elokuun luvuiksi raportoitiin 6,9 miljoonaa litraa 100-prosenttista alkoholia matkustajatuontina ja 3,5 miljoonaa litraa internetostoina. KKV korostaa, että kyse on uudella menetelmällä kerätystä tiedosta, joten lukuja ei pidä verrata suoraan aiempiin vuosiin.
Olennainen havainto pysyy silti samana: kulutus ei välttämättä katoa, vaikka kotimainen myynti heikkenee. Ostos vain siirtyy Tallinnaan, Ruotsiin tai ulkomaiseen verkkokauppaan. Matkustajatuonti on laillista omaan käyttöön soveltuvissa rajoissa, ja ulkomaisiin verkko-ostoihin liittyy omat verotus- ja vastuusääntönsä, joten näitä kanavia ei pidä rinnastaa laittomaan salakuljetukseen. Taloudellinen kysymys on kuitenkin samansuuntainen: missä kauppa tapahtuu ja mille markkinalle raha päätyy.
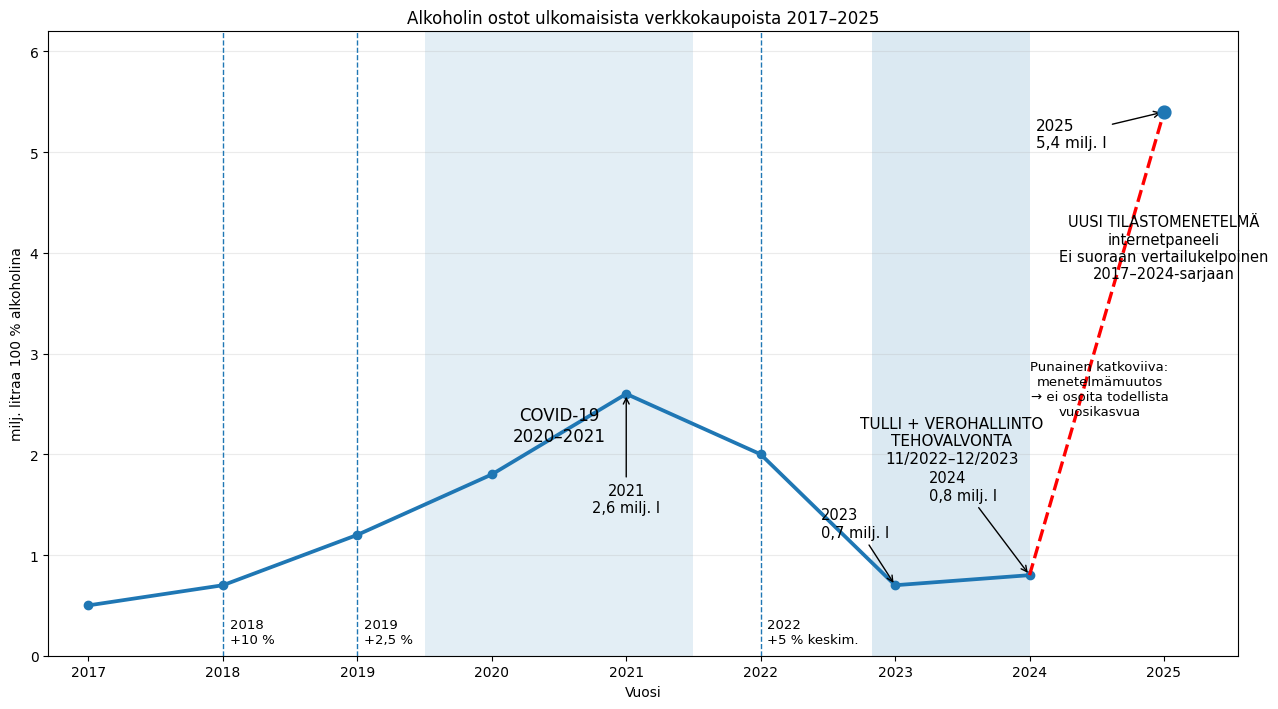
Vaikka tilasto on kiistanalainen, on tätä seurattava vuosien 2026 ja 2027 osalta, jotta nähdään, mihin suuntaan verkkokauppa kehittyy.
Alkon ja Systembolagetin hintavertailu: sama viini, erilainen rakenne
Winepress on käsitellyt Alkon ja Systembolagetin hinnoittelumalleja tarkemmin aiemmassa jutussaan Alkossa sama viini maksaa enemmän kuin Systembolagetissa, mutta verotus ei ole ainoa syy. Yksi esimerkki riittää näyttämään mekanismin: 10 euron viini.
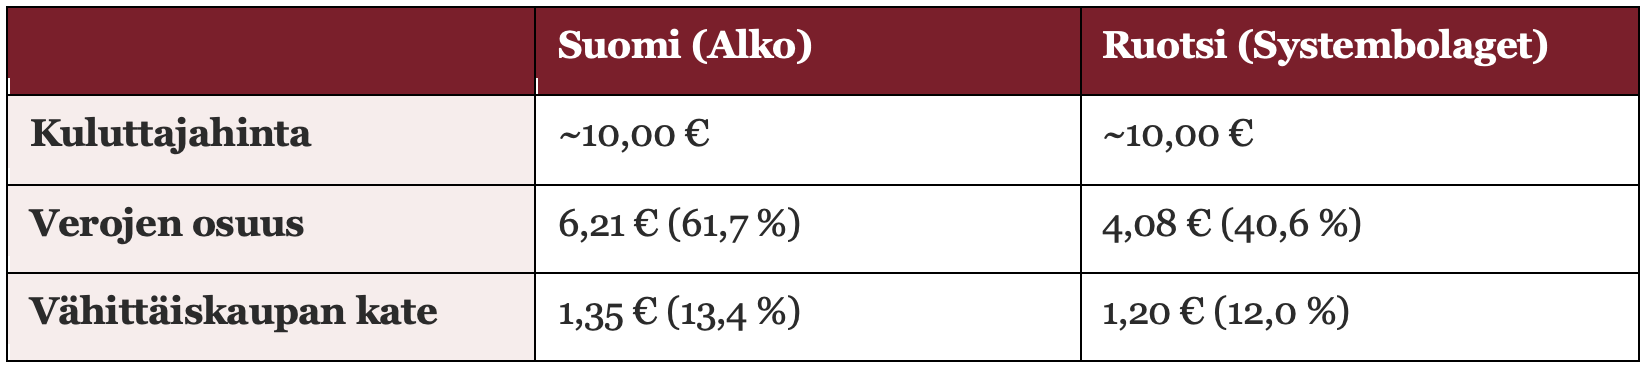
Winepressin laskelman mukaan Suomen ja Ruotsin kuluttajahinnat ovat 10 euron viinissä käytännössä samat, mutta hinnan rakenne on hyvin erilainen: Suomessa veroja kertyy 61,7 % kuluttajahinnasta ja Alkon oma kate on 13,4 %, kun Ruotsissa vastaavat luvut ovat 40,6 % ja 12,0 %. Suomen suurempi verorasitus selittää tässä hintaluokassa suuren osan erosta, mutta ei kaikkea, sillä myös Alkon kate on selvästi Systembolagetin katetta suurempi.
Esimerkki on hyödyllinen osoittamaan, että jos alkoholiveroa lasketaan, alennuksen pitäisi näkyä myös kuluttajan hinnassa. Samalla kannattaa tarkastella, miten Alkon oma hinnoittelu vaikuttaa siihen, kuinka paljon hinnasta jää tuotteen ja maahantuojan osuudeksi. Alkon katerakenteen muuttaminen ei kuitenkaan yksin ratkaise Suomen kilpailukykyä. Winepressin aiemmassa analyysissä nousee esiin myös Keski-Euroopan suurten markkinoiden volyymitalouden merkitys. Tavoitteena pitäisi olla, että veronalennus siirtyy mahdollisimman näkyvästi kuluttajahintaan, eikä kotimainen hintaero ulkomaisiin ostokanaviin jää tarpeettoman suureksi.
Miksi uutta tilastoa pitää katsoa kriittisesti?
Uusi internetpaneeliin perustuva tutkimus on nostanut arviot ulkomaisesta verkkokaupasta aivan uudelle tasolle. Winepress kirjoitti aiheesta jo kesäkuussa 2026, koska THL oli varoittanut, että uusi tiedonkeruumenetelmä tuottaa matkustajatuonnista ja verkko-ostoista huomattavasti aiempaa suurempia arvioita. Ulkomaisen kaupan kasvu on todellinen ja taloudellisesti merkittävä ilmiö, mutta sen täsmällisestä koosta ei pidä tehdä liian varmoja johtopäätöksiä uuden menetelmän perusteella. Veropoliittisia päätöksiä pitäisi tehdä mahdollisimman vertailukelpoisen ja läpinäkyvän tiedon varassa.
Miksi “virtuaalinen kieltolaki”?
Suomessa oli vuosina 1919–1932 kieltolaki, joka kielsi alkoholin valmistuksen, maahantuonnin, myynnin, kuljetuksen, anniskelun ja varastoinnin pääosin kokonaan. Kieltolain aikana alkoholin salakuljetuksesta ja laittomasta myynnistä tuli merkittävä ilmiö.
Tämän päivän Suomi ei tietenkään ole kieltolain Suomi. Alkoholia saa ostaa laillisesti, ja maassa toimii laaja tuotannon, maahantuonnin, vähittäiskaupan ja ravintoloiden muodostama elinkeino. Silti alkoholipolitiikka voi synnyttää kieltolakia muistuttavan taloudellisen mekanismin, jos suomalainen ostos muuttuu niin paljon kalliimmaksi, että osa kysynnästä siirtyy rajan toiselle puolelle. Ilmaisuna “virtuaalinen kieltolaki” on tarkoituksella kärjistävä vertaus, ei väite siitä, että nykyinen alkoholijärjestelmä olisi juridisesti kieltolaki. Yhteinen taloudellinen kysymys on se, mitä tapahtuu, kun kysyntä ei katoa, vaan ostos siirtyy toiseen kanavaan.
Mitä kuluttaja ja valtio tästä saavat?
Kuluttajan näkökulmasta asia on paljon yksinkertaisempi kuin veromallit: hän näkee kassalla hinnan. Jos suomalainen pullo maksaa olennaisesti enemmän kuin vastaava tuote Tallinnassa, ruotsalaisessa verkkokaupassa tai matkalla ostettuna, hintaero luo kannustimen harkita vaihtoehtoa. Kuluttajan ei tarvitse tehdä päätöstä alkoholipolitiikasta. Hän tekee päätöksen omasta lompakostaan.
Siksi alkoholiveroa pitäisi arvioida samanaikaisesti kolmen kysymyksen kautta:
Miten vero vaikuttaa kulutukseen
Miten se vaikuttaa kotimaiseen veropohjaan
Miten se vaikuttaa ostosten sijoittumiseen Suomen ja ulkomaiden välillä
Yksi litra Suomessa myytyä alkoholia on valtiolle verotuloa. Ulkomaille siirtynyt ostos voi olla Suomen veropohjalle kokonaan toinen asia. Valtiontalouden kannalta järkevä vero ei ole välttämättä se, joka maksimoi veron yhdestä kotimaisesta pullosta. Se voi olla vero, joka pitää mahdollisimman suuren osan kulutuksesta Suomessa verotettavana.
Kriittinen johtopäätös
Suomen alkoholipolitiikassa on helppo tuijottaa veroprosenttia ja unohtaa veropohja. Alkoholiverotuoton laskiessa tämä on liian kapea tapa tarkastella asiaa: veronalennus ei ole automaattinen valtiontaloudellinen voitto, mutta veronkorotus ei myöskään ole automaattinen voitto valtiolle. Ratkaisevaa on se, miten kuluttajat reagoivat hintaan ja missä heidän ostoksensa tehdään.
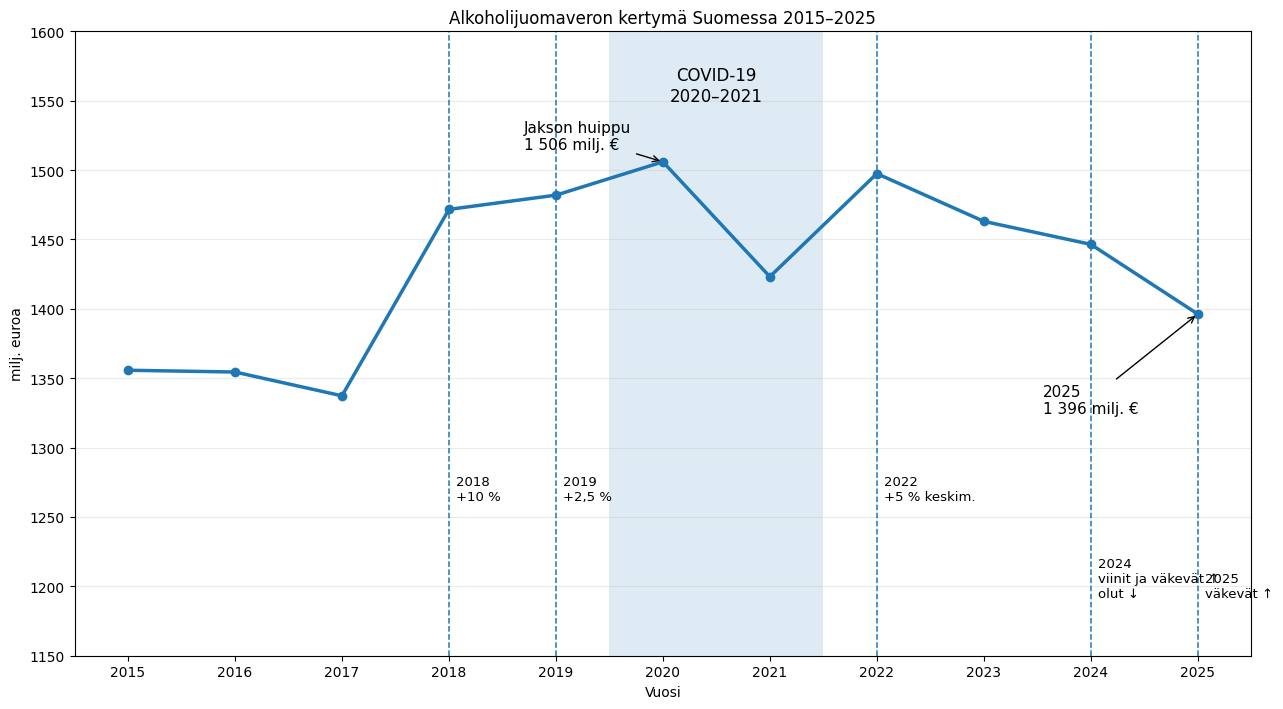
Vuoden 2022 korotus näyttää olleen se piste, joka käänsi verotuoton laskuun.
Jos Suomessa halutaan pitää mahdollisimman suuri osa alkoholikaupasta kotimaisena, kuluttajaa ei pidä käsitellä vain veronmaksajana. Hän on myös ostaja, joka vertailee hintoja. Ehkä parempi kysymys ei siis ole, kuinka paljon yhdestä Suomessa myydystä pullosta voidaan ottaa veroa, vaan kuinka suuri osa suomalaisten alkoholikulutuksesta saadaan pidettyä Suomessa verotettavana. Se on alkoholiveron Laffer-käyrän todellinen käytännön kysymys.
Lähteet
WHO (2025): Alcohol taxes, prices and affordability in the WHO European Region in 2022
WHO (2023): Technical manual on alcohol tax policy and administration. Evidence on price elasticity
WHO (2022): Unrecorded alcohol: what the evidence tells us. Cross-border shopping and unrecorded alcohol
Esa Österberg (2005): Alkoholin kulutuksen kasvu Suomessa vuonna 2004, Yhteiskuntapolitiikka 70 (2005):3
Valtiovarainministeriö (2004): Talousarvioaineisto — alkoholiveron alentaminen EU-laajentumisen ja matkustajatuonnin muutoksen yhteydessä
Tilastokeskus (2005): Verot ja veronluonteiset maksut 2004
Terveyden ja hyvinvoinnin laitos (THL): tilastoimattoman kulutuksen ja matkustajatuonnin seuranta
Kilpailu- ja kuluttajavirasto (KKV, 2025): lausunto Verianin aineistosta
Verohallinto: alkoholi- ja alkoholijuomavero sekä alkoholiverotaulukot 2024–2026; matkustajatuonnin ja ulkomaisten verkko-ostojen verotus
Winepress: Alkossa sama viini maksaa enemmän kuin Systembolagetissa, mutta verotus ei ole ainoa syy